AssurancesActualitésHabitation & incendie
Assurance habitation: attention à la règle proportionnelle!
Par Laurent Sauteur · · 3 min de lecture
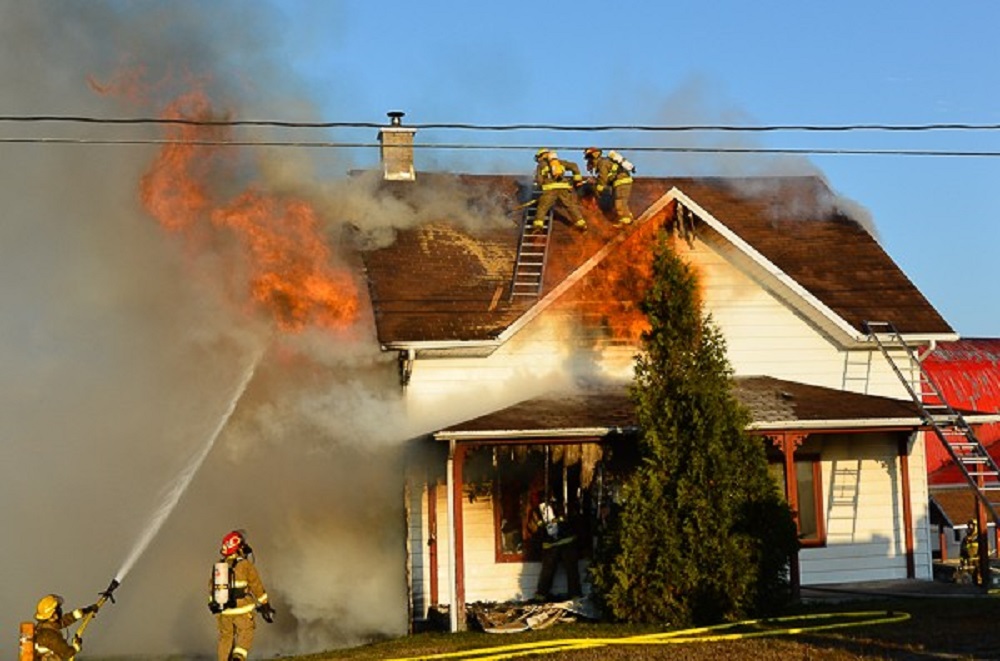
La règle proportionnelle est une règle appliquée par l’assureur dans le cas où le logement est sous-assuré, c’est-à-dire pas assuré à sa juste valeur, ce qui peut avoir comme conséquence qu’en cas de dommage, celui-ci n’est indemnisé que partiellement
Un exemple est plus parlant: vous achetez une villa en vente publique pour 200.000 euros et faites effectuer différents travaux de rénovation pour 25.000 euros. Ensuite une tempête arrache le toit. L’expert désigné par l’entreprise d’assurance estime le coût d’un nouveau toit à 15.000 euros. D’après lui, la valeur de reconstruction de la villa s’élève à 275. 000 euros. Vous êtes donc sous-assuré (225.000 au lieu de 275.000 euros). L’assureur fait jouer la règle proportionnelle. Vous ne recevez donc pas 15.000 euros mais bien 15.000 x (225.000/275 000) = 12.272 euros. Le même principe est d’application si vous êtes locataire et que le logement que vous occupez est sous-assuré.Soyez attentif à votre contrat d’assurance habitation
Pour éviter d’être sous-assuré, les entreprises d’assurance mettent à disposition des «grilles d’évaluation » très simples, qui permettent à l’assureur de déterminer la valeur du bâtiment. Ces grilles engagent les entreprises d’assurance qui ne peuvent plus faire jouer la règle proportionnelle. Aujourd’hui encore, beaucoup de propriétaires ne sont pas suffisamment attentifs à la valeur pour laquelle leur immeuble est assuré. Notamment dans un cas de figure: d’importants travaux sont réalisés, mais l’estimation de la valeur de la maison n’est pas modifiée dans le contrat d’assurance. Lorsqu’un accident survient, la mauvaise surprise est de taille dans la mesure où cette fameuse règle proportionnelle est encore trop méconnue. Lorsque des dégâts surviennent, peu importe le montant, si votre maison est assurée aux deux tiers de sa valeur de reconstruction, vous ne percevrez qu’une indemnité égale à deux tiers du montant des dommages. Dans ce cas de figure, il est dommage de ne pas avoir pensé à faire assurer sa maison pour sa «valeur à neuf». Comment déterminer cette valeur à neuf (reconstruction d’une maison neuve de même valeur en cas de sinistre) ?Difficile à déterminer!
Les architectes, entrepreneurs ou experts immobiliers sont les plus qualifiés! Les prix des constructions évoluant, il faut donc veiller à ce que l’assurance fluctue dans les mêmes proportions. Il faut cependant observer que toutes les compagnies proposent des contrats indexés.Contrer la règle proportionnelle
Depuis une dizaine d’années, l’assuré peut se mettre à l’abri de l’application de la règle proportionnelle en demandant à son courtier ou à sa compagnie un formulaire appelé «S.A.R.P.» (Système d’Abrogation de la Règle Proportionnelle), où différentes formules d’estimation sont prévues: sur base de la surface, du nombre de pièces, du volume bâti, du degré de finition, … A noter que la plupart des compagnies vont même plus loin, et couvrent même en cas de dépassement lors de la reconstruction. Par exemple, si le formulaire SARP conclut à une valeur de 225.000 euros et qu’après sinistre, il s’avère que la reconstruction coûte 237.500 euros, l’assuré recevra ce dernier montant de la compagnie. En ce qui concerne le mobilier, la plupart des compagnies offrent également la possibilité de supprimer la règle proportionnelle. Source: http://immo.vlan.be/fr/Actualite/1244/Assurance-habitation–attention-%C3%A0-la-r%C3%A8gle-proportionnelle!?utm_source=dbimmovlan&utm_medium=email&utm_campaign=20161019_immovlanweekly_fr&utm_content=guide_2Articles similaires
AssurancesImmobilierHabitation & incendie
Vices cachés lors de l’achat d’une maison : que faire ?
4 min de lecture
Vous venez de recevoir la clé de votre nouvelle maison de rêve. Mais quelques semaines plus tard, il s’avère que la cave est humide, l’électricité dangereuse ou le toit fuit. Le vendeur ne vous avait rien dit à ce…
AssurancesActualitésAuto & mobilité
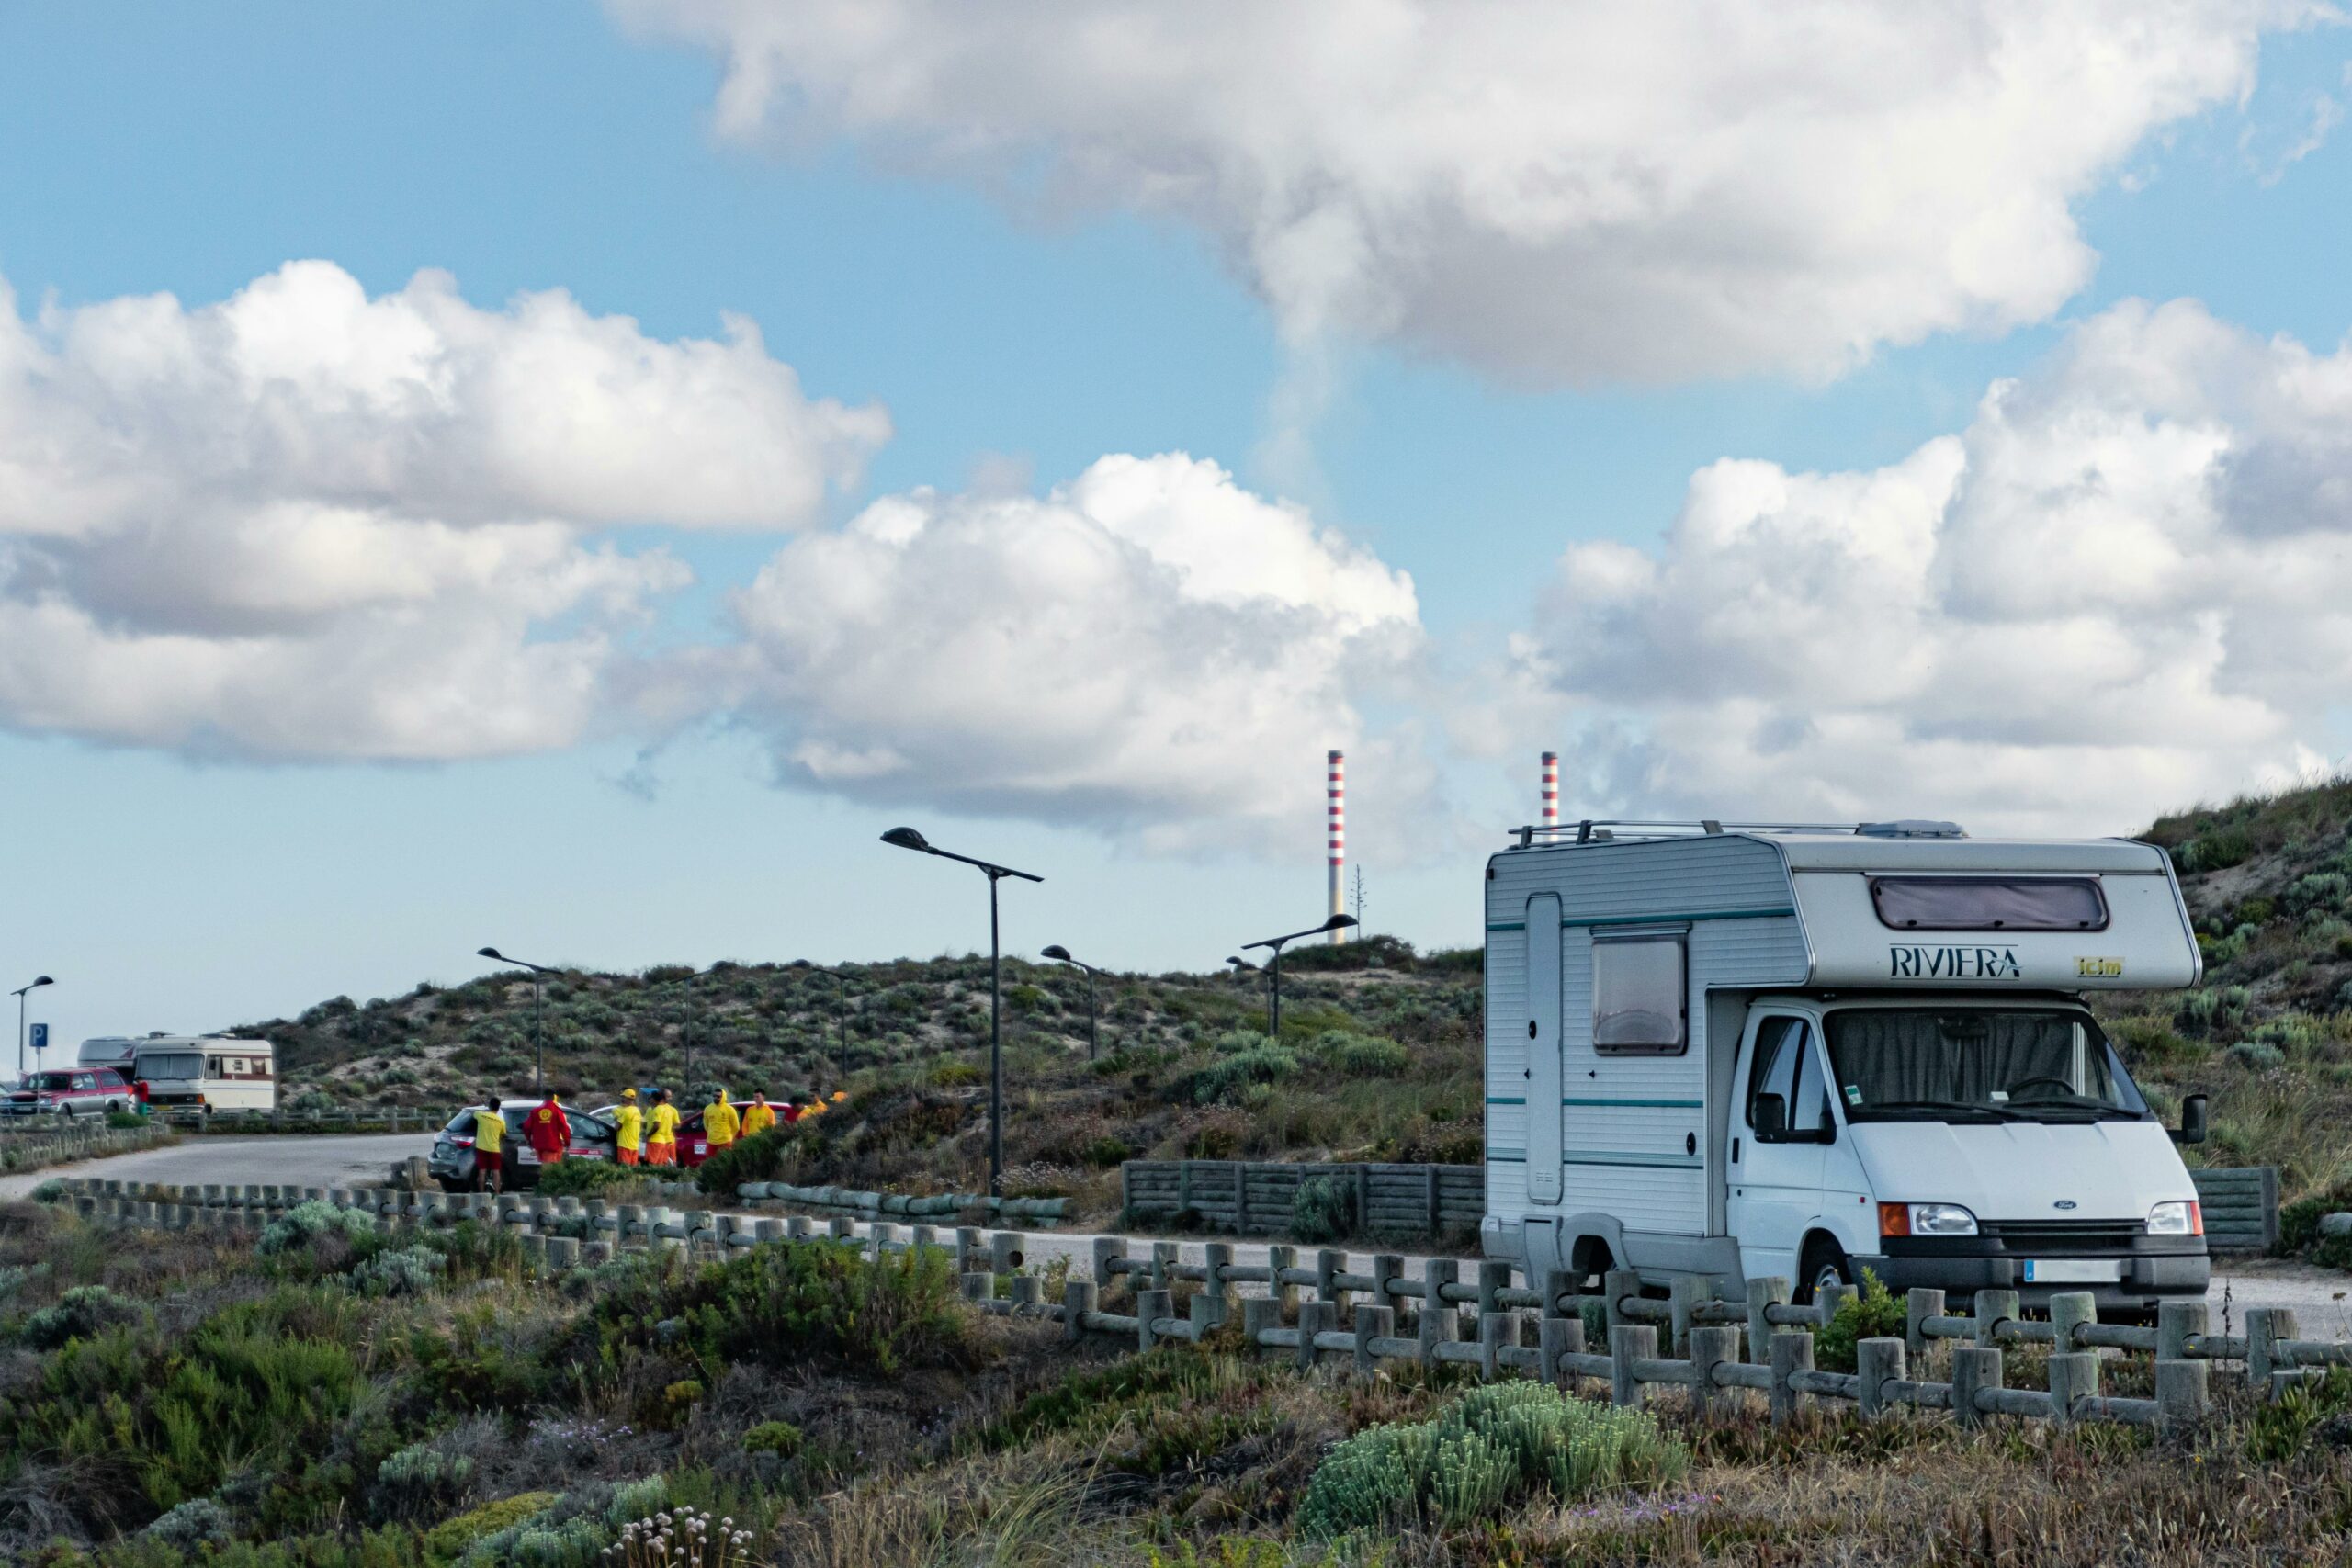
Conduire un motorhome
3 min de lecture
« Mon mari et moi souhaiterions acheter un camping-car. Mon permis B est-il suffisant pour conduire ce type de véhicule ? » demande A.L. de Cuesmes Vous n’êtes pas les seuls à faire ce choix, chère Alice. Ces dernières…
AssurancesActualitésResponsabilité civile
Le baby-sitting ne s’improvise pas
3 min de lecture
« Ma petite-fille se lance dans le baby-sitting. Quels sont les tarifs, les règles à respecter et les conséquences en cas d’accident ? » demande M.-A.V. d’Uccle Pour faire du baby-sitting, chère Marie-Agnès, votre…